zhidkov@y-p.ru, +7 (495) 913-67-42
Акт выездной налоговой проверки воспринимается многими предпринимателями как финальная точка: сумма доначислений зафиксирована, пени и штрафы рассчитаны, остаётся только смириться и платить. Однако, как показывает практика, это опасное заблуждение. Акт – это лишь документ, в котором инспекция излагает свою позицию по итогам контрольных мероприятий. Он не вступает в силу автоматически и не является безусловным основанием для взыскания. Суммы, указанные в акте, можно и нужно корректировать – и именно для этого существует институт возражений.
В рамках предстоящего вебинара «Правовые тонкости коммуникаций с налоговой», который пройдёт 12 ноября, мы подробно разберём, где именно инспекция чаще всего допускает ошибки и как грамотно выстроить защиту. Участие бесплатное в формате онлайн-трансляции.
Структура акта: три зоны повышенного риска
Акт выездной проверки традиционно состоит из нескольких частей: вводной, описательной и итоговой.
Вводная часть отвечает на вопросы «кто проверял», «на каком основании», «за какой период» и «какие налоги».
Описательная часть – это сердце акта, где по каждому эпизоду излагается фабула, приводятся доказательства инспекции и формулируются выводы. Именно здесь чаще всего появляются формулировки о «фиктивности», «нереальности» и «умысле».
Итоговая часть содержит расчёт доначислений, пеней и штрафов.
Каждая из этих частей может содержать правовые и фактические ошибки. Например, в водной части нередко нарушаются сроки проверки или порядок вручения акта. В описательной – инспекция может опираться на косвенные признаки, игнорировать показания свидетелей или смешивать прямых контрагентов с «техническими» звеньями. В итоговой – допускать двойное налогообложение или арифметические ошибки. Всё это – реальные основания для возражений, и на вебинаре будут приведены конкретные примеры из практики.
Сроки, которые нельзя пропустить
Один из самых болезненных вопросов – процессуальные сроки. По общему правилу, возражения на акт подаются в течение одного месяца со дня его получения. Пропуск этого срока означает потерю права на возражения – налоговый орган вправе их не рассматривать.
Однако срок может быть восстановлен. Для этого необходимо подать ходатайство с обоснованием причин: болезнь, командировка, отсутствие руководителя – и приложить подтверждающие документы.
На вебинаре будет подробно разобран порядок исчисления сроков, последствия их пропуска и алгоритм восстановления. Это тот минимум, который должен знать каждый бухгалтер и руководитель, столкнувшийся с актом ВНП.
Три уровня анализа: от процедуры до доказательств
Эффективная защита начинается с анализа акта по трём уровням.
Первый уровень – процедурные нарушения: несоблюдение сроков проверки, порядок вручения акта, отказ в ознакомлении с материалами.
Второй уровень – материально-правовые ошибки: неверное применение статьи 54.1 НК РФ, игнорирование реальности операций, подмена деловой цели.
Третий уровень – недостаточность доказательств: выводы, основанные на предположениях, косвенных признаках и данных АСК НДС без анализа конкретных сделок.
Каждый из этих уровней даёт возможность для возражений. Более того, грамотное сочетание процессуальных и материальных доводов способно не только снизить сумму доначислений, но и полностью отменить решение инспекции. Как показывает практика, суды нередко встают на сторону налогоплательщика, если видят, что инспекция не доказала умысел, не провела налоговую реконструкцию или проигнорировала реальные хозяйственные операции.
Что делать дальше: от теории к практике
Возражения на акт – это не просто формальность, а реальный инструмент защиты. Однако его эффективность зависит от качества правового анализа, оперативности подготовки и грамотной аргументации, основанной на нормах НК РФ и сложившейся судебной практике.
На предстоящем вебинаре мы разберём алгоритм построения возражений, тактику работы с дополнительными мероприятиями налогового контроля и стратегию поведения на рассмотрении материалов проверки. Если вы хотите не просто узнать о своих правах, но и научиться их отстаивать – регистрируйтесь на вебинар. Это бесплатно, а полученные знания могут сэкономить вашей компании миллионы.
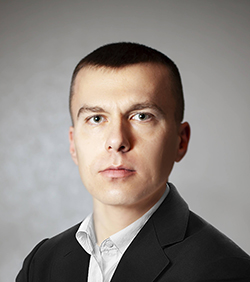
Спикер семинара – Сергей Жидков, старший юрист адвокатского бюро «Юрлов и Партнёры», специализирующийся на налоговом и корпоративном праве. Он осуществляет полное сопровождение налоговых проверок, участвует в допросах и комиссиях в качестве представителя и защищает интересы доверителей в досудебном и судебном порядке.
Если у вас есть конкретный кейс или вызов, который требует разбора, вы можете указать его при регистрации – спикер проработает материал заранее.
Ждем вас 12 ноября в 16:00. Вместе мы сделаем ваш бизнес юридически защищенным.
Записаться на вебинар вы можете по ссылке.
